
Glossario dell’assicurazione viaggio: cosa significano i termini della polizza
Franchigia o scoperto, indennizzo o risarcimento, rimpatrio o trasporto sanitario: in una polizza viaggio termini vicini indicano cose diverse. Qui trovi la definizione di ciascuno, con la fonte, e la differenza fra i termini che si confondono più spesso.
 Immagine generata con intelligenza artificiale
Il glossario in quattro numeri
- 9 gruppidi termini, dalle parti del contratto ai documenti
- 6 domandesulle differenze fra termini vicini
- 4 areedei massimali di spese mediche nelle schede Globy 2026
- 1 glossarioufficiale come fonte delle definizioni: quello dell’IVASS
Chi sono contraente, assicurato e assicuratore in una polizza viaggio?
Il contraente stipula il contratto e ne gestisce gli adempimenti amministrativi. L’assicurato è la persona nel cui interesse il contratto è stipulato e che ha diritto all’eventuale indennizzo. L’assicuratore è l’impresa autorizzata che presta la copertura. Contraente e assicurato possono coincidere, ma restano ruoli distinti.
Questo glossario spiega cosa significano le parole di una polizza. Per scegliere le coperture del tuo viaggio puoi invece orientarsi nella guida generale alla polizza viaggio, che parte dalla destinazione e dalle persone che partono.
Contraente
Per l’IVASS è “il soggetto che stipula il contratto di assicurazione e ne gestisce tutti gli adempimenti amministrativi”. È il contraente che paga il premio. Non deve per forza partire: chi compra una polizza per altre persone resta contraente anche se non viaggia.
Assicurato
Nei rami danni l’assicurato è “la persona nell’interesse della quale è stipulato il contratto, titolare del diritto all’eventuale indennizzo”. In una polizza viaggio sono assicurate le persone indicate in polizza. La differenza con il contraente conta quando si chiede un indennizzo: il diritto appartiene all’assicurato.
Assicuratore
È l’impresa autorizzata all’esercizio dell’attività assicurativa in Italia, oppure un’impresa con sede in un altro Stato dell’Unione Europea o dello Spazio Economico Europeo abilitata a operare in Italia. È il soggetto che si impegna a pagare le prestazioni previste dal contratto.
Agente e intermediario
L’agente è l’“intermediario che agisce in nome o per conto di una o più imprese di assicurazione”. Gli intermediari con residenza o sede legale in Italia sono iscritti al Registro Unico degli Intermediari, il RUI; quelli di altri Stati dell’Unione Europea o dello Spazio Economico Europeo che operano in Italia sono registrati nell’Elenco annesso al RUI. L’agente non è l’assicuratore: colloca i contratti dell’impresa per cui opera.
Polizza
È il “documento contrattuale che prova e disciplina i rapporti tra compagnia, contraente e assicurato”. Nel linguaggio comune “polizza” indica anche il contratto stesso; in senso stretto è il documento che lo prova.
Che cosa sono garanzia, prestazione e polizza multirischi?
La garanzia è la copertura di un rischio individuato in polizza, per esempio le spese mediche o il bagaglio. La prestazione è ciò che l’assicuratore fa o paga quando il rischio si verifica. Una polizza multirischi riunisce più garanzie in un unico contratto.
Garanzia
L’IVASS definisce la garanzia come “copertura del rischio che viene individuato in polizza”. Ogni garanzia ha un oggetto preciso: le spese mediche coprono le cure, il bagaglio copre gli oggetti personali, l’annullamento copre la rinuncia al viaggio. Per sapere cosa copre l’assicurazione di viaggio e come paga ogni garanzia c’è una guida dedicata.
Prestazione
È ciò che l’assicuratore deve quando si verifica l’evento coperto. Può essere una somma di denaro oppure un servizio. Nell’assistenza in viaggio la prestazione è di solito un servizio organizzato, come un trasporto sanitario o l’invio di un messaggio urgente; nelle altre garanzie è un pagamento, che prende nomi diversi (sezione 4).
Polizza multirischi
È una polizza che riunisce in un solo contratto garanzie diverse, per esempio assistenza, spese mediche, bagaglio e annullamento. Il contrario è una polizza che copre un solo rischio, come una polizza del solo annullamento. Le schede usano il termine per i prodotti che combinano più coperture: per consultare massimali e condizioni di Globy Verde, che è una polizza multirischi, c’è la sua scheda di prodotto.
Prodotto e linea
Il prodotto è una polizza con un nome, garanzie e massimali propri; la linea è l’insieme dei prodotti che un assicuratore vende con lo stesso marchio. Prodotti della stessa linea non sono intercambiabili: cambiano garanzie, massimali, durate e limiti. Le schede e confronto della linea Globy mettono i prodotti uno accanto all’altro.
Che differenza c’è tra premio, massimale, franchigia e scoperto?
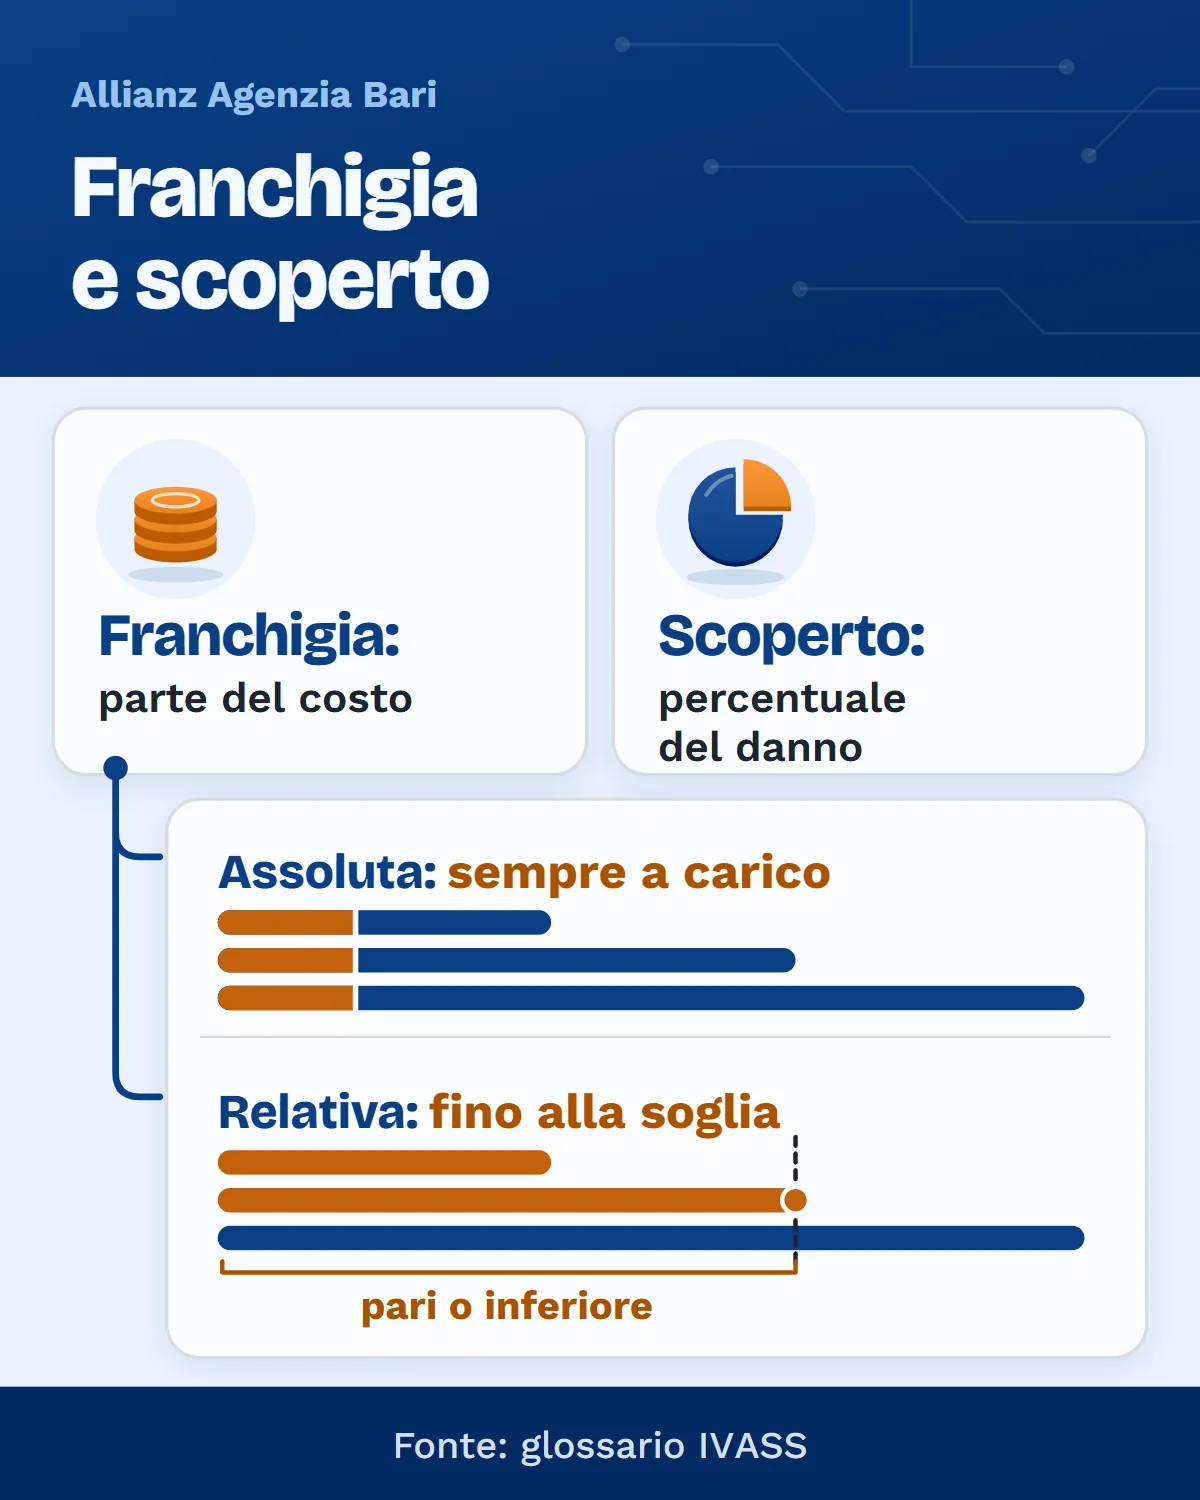
Il premio è il prezzo della polizza. Il massimale è la somma massima che l’assicuratore paga per un sinistro. Franchigia e scoperto sono la parte che resta a tuo carico: la franchigia è stabilita in contratto, lo scoperto è una percentuale del danno.
Premio
È il “prezzo che il contraente paga per acquistare la garanzia offerta dalla compagnia”; il suo pagamento è, di regola, condizione di efficacia della garanzia. Per capire da cosa dipende il costo della polizza viaggio c’è la guida ai dati che il preventivo chiede.
Massimale
È la “somma massima pattuita che l’impresa è tenuta a pagare in caso di sinistro”; se il danno supera il massimale, “la differenza resta a carico dell’assicurato”. Il massimale non è quanto si riceve: è il tetto oltre il quale l’assicuratore non paga.
Nelle schede i massimali compaiono con unità di riferimento diverse, e confrontare due massimali con unità diverse porta a conclusioni sbagliate. Le unità che compaiono nelle schede sono:
- per persona: il limite vale per ciascun assicurato;
- per evento: il limite vale per ogni singolo sinistro;
- per anno: il limite vale per la somma dei sinistri in un anno di copertura;
- per prenotazione: il limite vale per il viaggio prenotato, a prescindere da quante persone comprende.
Il massimale può cambiare anche con l’area del viaggio (sezione 5).
Franchigia
È la “clausola contrattuale in base alla quale, a fronte di un premio più contenuto, il contraente si obbliga a farsi carico di una parte del costo del sinistro”. L’IVASS distingue due tipi:
- franchigia assoluta: la parte stabilita in contratto resta a carico dell’assicurato “a prescindere dall’entità del danno”;
- franchigia relativa: la parte resta a carico dell’assicurato “solo quando il danno sia pari o inferiore alla soglia di franchigia”; sopra la soglia quella franchigia non si detrae, mentre restano gli altri limiti del contratto, a partire dal massimale.
La franchigia si applica garanzia per garanzia e non tutte le garanzie ne hanno una. Come si applicano insieme massimale e franchigia nelle spese mediche lo spiega la pagina sulla garanzia sanitaria: applicazione di massimali e franchigie.
Scoperto
È la “clausola contrattuale in base alla quale una percentuale del danno, da dedurre dall’indennizzo, rimane a carico del contraente”, con un eventuale limite minimo espresso in valore assoluto. La differenza con la franchigia è nella forma: la franchigia è una parte stabilita, lo scoperto cresce con il danno perché è una percentuale. Se e come la garanzia che rimborsa la rinuncia al viaggio prevede uno scoperto lo descrive la pagina garanzia annullamento: condizioni e limiti.
Garanzia a primo rischio assoluto
L’IVASS indica con questa formula l’impegno dell’assicuratore a indennizzare il danno fino al valore assicurato, senza la regola proporzionale dell’articolo 1907 del Codice civile: il massimale è “il limite massimo che la compagnia si impegna a indennizzare”. Il termine aiuta a leggere il massimale come un tetto e non come una stima del danno.
Cosa significano sinistro, denuncia, indennizzo, rimborso e risarcimento?
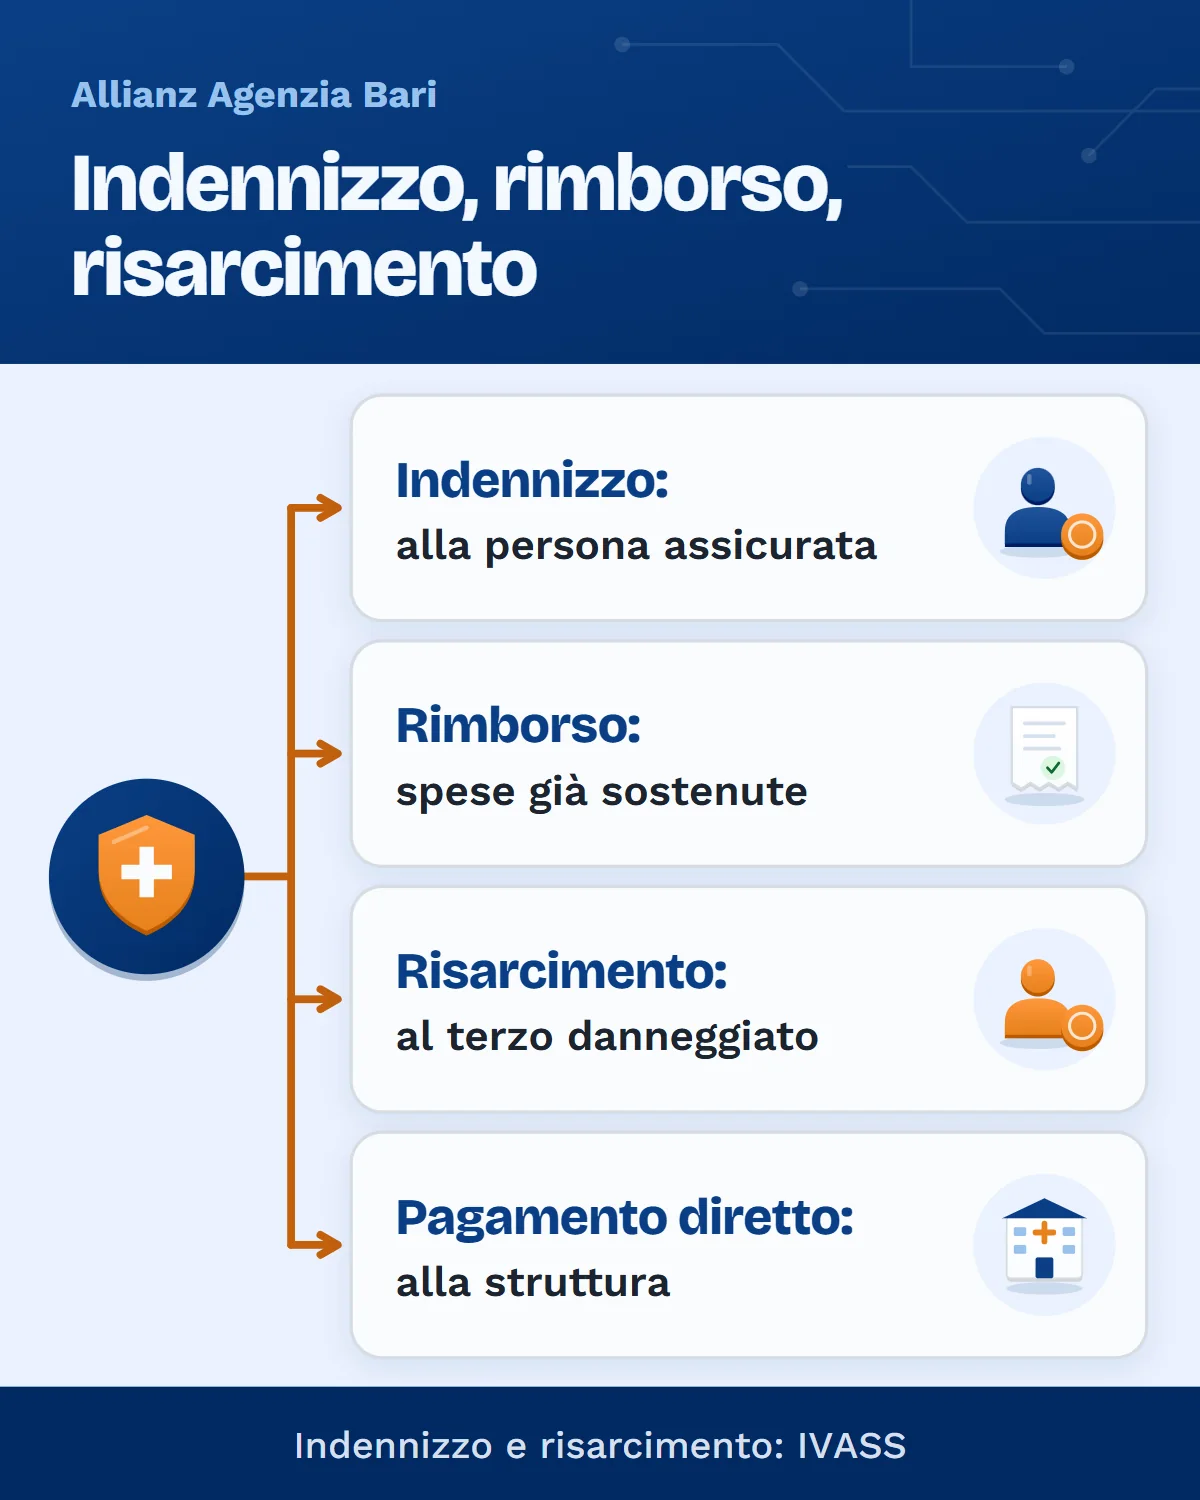
Il sinistro è l’evento coperto che si verifica. La denuncia lo comunica all’assicuratore e avvia la liquidazione. L’indennizzo è la somma dovuta all’assicurato, il rimborso nelle schede riguarda spese sostenute, il risarcimento è la somma pagata al terzo danneggiato nella responsabilità civile.
Sinistro
È il “verificarsi dell’evento per il quale è prevista la prestazione della compagnia, a garanzia del rischio assicurato”. Un malore in viaggio, il furto di una valigia, una rinuncia al viaggio per una causa prevista: il sinistro è il fatto, non la richiesta di pagamento.
Denuncia
È la “comunicazione verbale o scritta dell’accadimento di un evento rientrante nei rischi coperti”, con la quale “viene validamente attivata la procedura di liquidazione del danno”. Tempi e forma della denuncia sono fissati dalle Condizioni di ogni polizza.
Liquidazione
Il glossario IVASS nomina la “procedura di liquidazione del danno” nella voce sulla denuncia: è la procedura che la denuncia attiva validamente presso la compagnia. Come si svolge lo stabiliscono le Condizioni della polizza.
Indennizzo
È la “somma dovuta dalla compagnia all’assicurato di una polizza danni” in caso di sinistro. Importo e condizioni dell’indennizzo dipendono dalla garanzia e dal contratto.
Rimborso
Nelle schede il rimborso riguarda spese sostenute, per esempio spese di annullamento, acquisti di prima necessità, spese di alloggio. Lo stesso rischio può comparire come rimborso in una scheda e come indennizzo in un’altra. Il glossario IVASS non ha una voce autonoma per il rimborso: il termine viene dalle formule delle schede.
Pagamento diretto
È il caso in cui l’assicuratore paga la struttura sanitaria al posto tuo, invece di rimborsarti dopo. Pagamento diretto e rimborso sono due modi di onorare la stessa garanzia delle spese mediche.
Risarcimento
È la “somma corrisposta dalla compagnia al terzo danneggiato in caso di sinistro per le garanzie di responsabilità civile”. Il risarcimento non va all’assicurato ma alla persona a cui l’assicurato ha causato un danno. Per questo indennizzo e risarcimento non sono sinonimi: cambiano il destinatario e la garanzia.
Tempi e forma della denuncia e svolgimento della liquidazione li stabiliscono le Condizioni della polizza Globy che scegli.
Quali termini dicono dove e per quanto vale la polizza?
Dove vale la polizza lo stabiliscono le Condizioni. Nelle schede l’area individua il massimale delle spese mediche: Italia, Europa e Federazione russa, Mondo, USA & Canada. Per quanto vale lo dicono data di effetto, durata della polizza e durata massima del viaggio.
Area
Nelle schede Globy 2026 l’area è la zona a cui si riferisce un massimale di spese mediche, in quattro righe: Italia; Europa, Federazione russa; Mondo; USA & Canada. Le righe dei massimali non dicono da sole dove opera la polizza: quali Paesi comprende ciascuna area, e la validità territoriale, li stabiliscono le Condizioni di assicurazione. Cosa comprende l’area Mondo lo spiega la definizione dell’area tariffaria Mondo.
USA & Canada
Nelle schede è una riga di massimale separata da quella del Mondo. Per questo un massimale letto per l’area Mondo non vale automaticamente per Stati Uniti e Canada. I criteri assicurativi per un viaggio negli Stati Uniti sono raccolti nella guida dedicata.
Data di effetto
È “la data dalla quale iniziano ad avere efficacia le coperture previste in polizza”; generalmente le garanzie sono operanti dalle ore 24 del giorno del pagamento del premio, salvo quanto stabilisce il contratto. In una polizza viaggio la data di effetto va letta insieme alle date del viaggio.
Durata della polizza e durata massima del viaggio
Sono due misure diverse. La durata della polizza è il periodo di validità del contratto. La durata massima del singolo viaggio è il numero di giorni che un viaggio può durare per essere coperto: ogni scheda ne indica una propria. Se il soggiorno ammesso da un Paese è più lungo della durata coperta dalla polizza, la differenza va considerata prima della partenza, come mostra la scelta delle garanzie per una partenza in Messico.
Multiviaggio
È la polizza che copre più viaggi in un periodo, invece di un solo viaggio. Anche nella polizza multiviaggio ogni viaggio ha una durata massima propria, e i massimali possono essere espressi per evento e per anno.
Cosa significano rimpatrio sanitario, trasporto sanitario e Centrale Operativa?
La Centrale Operativa è la struttura dell’assicuratore che organizza l’assistenza. Il trasporto sanitario porta il paziente al centro medico più attrezzato. Il rimpatrio sanitario è il rientro per motivi medici, verso le destinazioni fissate dalle Condizioni. Il rientro anticipato riguarda un viaggio interrotto.
Centrale Operativa
È la struttura dell’assicuratore, attiva 24 ore su 24, che riceve le richieste di assistenza e organizza le prestazioni. Non è un ufficio commerciale: il suo compito è gestire l’evento mentre sei in viaggio.
Trasporto sanitario
Nelle schede è il “trasporto sanitario dal luogo dell’evento al centro medico meglio attrezzato”. Porta l’assicurato verso la struttura adatta a curarlo. Le coperture per un itinerario alle Maldive spiegano cosa verificare per quella destinazione.
Rimpatrio sanitario
Nelle schede è il “rimpatrio sanitario per motivi medici”. È il rientro dell’assicurato per ragioni di salute; le destinazioni del rientro le stabiliscono le Condizioni. Nelle schede è una voce distinta dal trasporto sanitario.
Rientro anticipato
È la prestazione che organizza il ritorno prima della data prevista. È distinta dal rimpatrio sanitario, che ha una causa medica: gli eventi che attivano il rientro anticipato li indicano le Condizioni.
Viaggio di un familiare
Nelle schede è il “viaggio di andata e ritorno di un familiare o persona designata”. Permette a una persona vicina all’assicurato di raggiungerlo, nei casi previsti dalle Condizioni.
Ricerca e soccorso
Indica le operazioni per cercare e soccorrere l’assicurato. È una prestazione distinta dal trasporto sanitario, che porta al centro medico una persona già soccorsa.
Cosa sono esclusioni, carenza e malattie preesistenti?
Le esclusioni sono le situazioni che il contratto dichiara fuori dalle garanzie. La carenza è un periodo iniziale in cui il sinistro non è coperto. Per una malattia preesistente valgono la definizione e i limiti scritti nelle Condizioni del prodotto.
Esclusione
Per l’IVASS le esclusioni sono “situazioni, specificamente richiamate nel contratto, che l’Impresa dichiara non essere comprese nelle garanzie assicurative”. Un’esclusione toglie un caso dalla copertura anche se l’evento rientra nel tipo di garanzia.
Limitazione
Le schede avvertono che “le garanzie possono prevedere limitazioni, massimali, franchigie o scoperti”. Il glossario IVASS non ha una voce per la limitazione: quale vincolo pone e con quale effetto lo stabiliscono le Condizioni della singola garanzia. Un limite sull’importo e una condizione da rispettare non hanno lo stesso effetto: il primo riduce quanto si riceve, la seconda può riguardare l’operatività stessa della copertura.
Carenza
È il “periodo iniziale, che decorre dalla data di validità del contratto, durante il quale l’eventuale sinistro non è in garanzia”, detto anche termine di aspettativa. Se un contratto prevede una carenza, lo dicono le sue Condizioni.
Malattia e malattia preesistente
Per l’IVASS la malattia è “ogni alterazione dello stato di salute non dipendente da infortunio”; l’infortunio è invece un evento “dovuto a causa fortuita, violenta ed esterna” che procura lesioni fisiche obiettivamente constatabili. Il glossario IVASS non definisce la malattia preesistente: la definizione è nelle Condizioni di ogni prodotto, che stabiliscono anche se e in quali limiti la copertura opera.
Dolo e colpa grave
Il dolo è una condotta intenzionale che ha come conseguenza un evento dannoso; la colpa è un atto commesso senza volontà, per negligenza, imprudenza o imperizia. Il primo comma dell’articolo 1900 del Codice civile stabilisce che l’assicuratore non è obbligato per i sinistri cagionati da dolo o da colpa grave del contraente, dell’assicurato o del beneficiario, “salvo patto contrario per i casi di colpa grave”. Gli altri due commi indicano casi in cui l’assicuratore resta obbligato; come la regola opera in una polizza lo dicono le sue Condizioni.
Annullamento e interruzione del viaggio
Sono due garanzie diverse, separate anche nelle schede. L’annullamento riguarda la rinuncia prima della partenza; l’interruzione riguarda un viaggio già iniziato che si chiude prima del previsto, e rimborsa i servizi pagati e non usati.
Quali esclusioni valgono, se c’è una carenza, come si definisce una malattia preesistente: lo dice il Set informativo, da leggere prima di sottoscrivere la polizza Globy.
Quali documenti descrivono una polizza viaggio?
Prima dell’acquisto ricevi la documentazione precontrattuale: DIP Danni e DIP aggiuntivo. Il Set informativo la comprende insieme alle Condizioni di assicurazione con il glossario e al modello di proposta o modulo di polizza. La scheda prodotto è un estratto senza valenza contrattuale.
DIP Danni
È il Documento Informativo Precontrattuale di base dei prodotti danni, detto anche IPID. Contiene le informazioni significative per capire il contratto, come “i limiti e la durata della copertura assicurativa” e “la procedura e i tempi per recedere o risolvere il contratto”. Segue uno schema standard europeo, per confrontare prodotti simili.
DIP aggiuntivo Danni
Integra il DIP Danni con informazioni complementari, “diverse da quelle pubblicitarie”, necessarie perché il contraente possa acquisire piena conoscenza del prodotto. Non modifica il DIP di base: lo completa.
Set informativo
Per l’IVASS è composto dalla documentazione informativa precontrattuale, dalle condizioni di assicurazione, comprensive del glossario, e dal modello di proposta o dal modulo di polizza. È il riferimento da leggere prima di sottoscrivere.
Condizioni di assicurazione
Sono il testo che regola garanzie, massimali, franchigie, scoperti, esclusioni e procedure. Quando una scheda e le Condizioni sembrano dire cose diverse, valgono le Condizioni.
Scheda prodotto
È il documento sintetico di un prodotto. Le schede Globy 2026 si definiscono “un estratto delle coperture offerte” con “carattere informativo senza valenza contrattuale”. Serve a orientarsi, non a stabilire un diritto.
Recesso
È la “facoltà riconosciuta al contraente, all’impresa o a entrambi di concludere il contratto anticipatamente rispetto alla data naturale di scadenza, senza incorrere in penali”. Quando e come si esercita lo stabiliscono la legge e le Condizioni della singola polizza.
Che differenza c’è tra polizza viaggio, TEAM, obbligo assicurativo e copertura della carta?
La polizza viaggio è un contratto privato. La TEAM dà accesso all’assistenza sanitaria pubblica necessaria durante un soggiorno temporaneo nell’UE, in Islanda, Liechtenstein, Norvegia, Svizzera e Regno Unito. L’obbligo lo impone un Paese, la raccomandazione no. La copertura della carta dipende dal suo contratto.
TEAM
La Commissione europea descrive la Tessera Europea di Assicurazione Malattia come una tessera gratuita, rilasciata dal servizio sanitario nazionale, che dà accesso all’assistenza sanitaria pubblica necessaria durante un soggiorno temporaneo nei 27 Paesi dell’Unione Europea e in Islanda, Liechtenstein, Norvegia, Svizzera e Regno Unito, alle stesse condizioni e allo stesso costo delle persone assicurate in quei Paesi. Non sostituisce l’assicurazione di viaggio: non copre l’assistenza sanitaria privata né costi come il volo di rientro nel proprio Paese. Il rapporto fra le due coperture è descritto in TEAM e polizza nella guida per l’Europa.
Obbligo assicurativo
Si ha quando un Paese, per l’ingresso o per un tipo di visto, richiede una copertura con caratteristiche precise e un documento che la attesti. L’obbligo lo fissa l’autorità del Paese, non l’assicuratore, e l’accettazione del documento la decide chi rilascia il visto. Per capire quando la copertura è richiesta per il visto c’è la guida all’assicurazione obbligatoria.
Raccomandazione
È un consiglio delle autorità, per esempio del Ministero degli Esteri sul portale Viaggiare Sicuri, che non vincola l’ingresso nel Paese. Una polizza raccomandata non è obbligatoria. Un esempio di raccomandazione letta per una destinazione sono le coperture da valutare per la Thailandia.
Copertura collegata a una carta
È una copertura assicurativa abbinata a una carta di pagamento, regolata dal contratto della carta. Garanzie, massimali e persone assicurate sono quelli scritti nel suo documento, che va confrontato voce per voce con una polizza. Il metodo è spiegato nella guida assicurazione viaggio o carta di credito: garanzie a confronto.
Quali termini della polizza viaggio si confondono più spesso?
Si confondono più spesso franchigia e scoperto, massimale e somma ricevuta, indennizzo e risarcimento, scheda e contratto, rimpatrio sanitario e rientro anticipato, obbligo e raccomandazione. Le risposte che seguono spiegano la differenza con le definizioni IVASS e le formule delle schede, senza importi.
Franchigia e scoperto si possono applicare insieme?
Sono due clausole distinte: la franchigia è una parte stabilita del costo del sinistro, lo scoperto una percentuale del danno, con un eventuale minimo in valore assoluto. Se una garanzia ne prevede una, l’altra o entrambe lo dicono le sue Condizioni.
Il massimale è la somma che ricevo in caso di sinistro?
No. Il massimale è la somma massima che l’assicuratore è tenuto a pagare. Quanto ricevi, entro il massimale, lo stabiliscono la garanzia e le Condizioni del contratto.
Indennizzo e risarcimento sono la stessa cosa?
No. L’indennizzo è dovuto all’assicurato per un danno subito; il risarcimento è pagato al terzo danneggiato nelle garanzie di responsabilità civile. Cambiano il destinatario della somma e la garanzia che si attiva.
La scheda del prodotto è il contratto?
No. Le schede si presentano come un estratto delle coperture con carattere informativo, senza valenza contrattuale. Il contratto è regolato dalle Condizioni di assicurazione, che fanno parte del Set informativo.
Rimpatrio sanitario e rientro anticipato sono la stessa prestazione?
No. Il rimpatrio sanitario è il rientro dell’assicurato per motivi medici, verso le destinazioni previste dalle Condizioni; il rientro anticipato organizza il ritorno prima del previsto, per gli eventi indicati nelle Condizioni. Sono due voci separate nelle schede.
Una polizza raccomandata è obbligatoria?
No. L’obbligo è un requisito fissato da un Paese per l’ingresso o per un visto; la raccomandazione è un consiglio, per esempio del Ministero degli Esteri, che non condiziona l’ingresso. Entrambi vanno verificati prima di partire.
Note legali
Le definizioni di questa pagina hanno carattere informativo e non contrattuale e vengono dal glossario di educazione assicurativa dell’IVASS, dal Codice civile, dalla pagina della Commissione europea sulla TEAM e dalle formule delle schede Globy 2026. Il significato di un termine in una polizza è quello delle sue Condizioni di assicurazione. Assicuratore: AWP P&C S.A. Messaggio pubblicitario con finalità promozionale: prima della sottoscrizione leggere il Set Informativo Precontrattuale.
Conosci i termini? Calcola il preventivo
Destinazione, date e persone: il preventivo online calcola il premio della polizza Globy per il tuo viaggio.